
Қаскүнемдер әртүрлі тәсілдерді пайдаланады: басқалардың дербес деректерін пайдалана отырып, шоттар ашады, алдау арқылы банк қосымшаларына қол жеткізеді немесе азаматтарға ақша қабылдағаны және аударғаны үшін «жеңіл табыс» ұсынады.
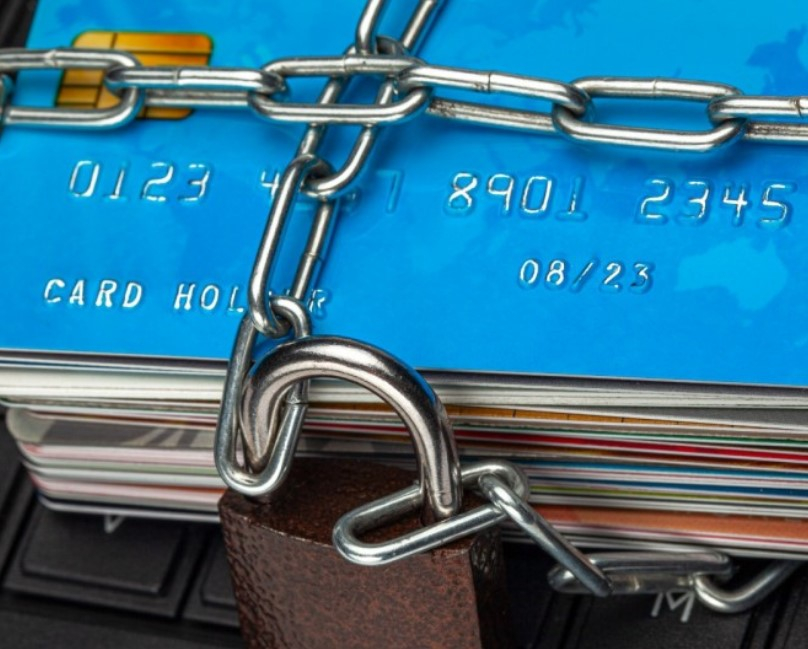
ERNUR.KZ. Банктік карталар мен шоттар күнделікті өмірдің ажырамас бөлігіне айналды. Біз олармен жалақы алып, сатып алуларға ақы төлейміз, жақындарымызға ақша аударамыз және цифрлық қаржылық қызметтерді пайдаланамыз. Алайда, банктік шот алаяқтық құралына айналуы мүмкін, ал кейде оның иесі бұл туралы күдікті операцияларды жасағаннан кейін біледі.
Қаскүнемдер әртүрлі тәсілдерді пайдаланады: басқалардың дербес деректерін пайдалана отырып, шоттар ашады, алдау арқылы банк қосымшаларына қол жеткізеді немесе азаматтарға ақша қабылдағаны және аударғаны үшін «жеңіл табыс» ұсынады. Нәтижесінде адам өз қаражатынан айырылып қана қоймай, операцияларды бұғаттаумен, сот талқылауларымен және қылмыстық жауапкершілікке тарту тәуекелімен бетпе-бет келуі мүмкін.
Мұндай схемаларды қалай тануға болады, дропперлік немен қауіпті және қандай шаралар банктік шоттарды қорғауға көмектеседі, Fingramota.kz. айтып береді.
1-жағдай. Сіздің атыңызға сіз білмей банктік шот ашты
Жағдайды елестетейік: бейтаныс адам қоңырау шалып, оның банктік шотына ақша қате түскенін хабарлайды. Әңгімелесуші соманы айтады және аударымды дереу қайтаруды талап етеді. Бұл ретте адам аталған банкте шот ашпаған және ешқандай операциялар жасамаған. Мұндай жағдайлар алаяқтар шоттарды қашықтықтан ашу немесе қаржылық қызметтерге қол жеткізу үшін бөтен адамдардың жеке деректерін пайдаланғанда туындауы мүмкін.
Не істеу керек? Егер сіз белгісіз банктік шотты тауып, күдікті аударым туралы хабарлама немесе ақшаны қайтару туралы талап алған болсаңыз, ресми байланыс арнасы арқылы дереу банкке хабарласыңыз. Шот ашу және операциялар жасау жағдайларын тексеруді сұраңыз, жолданымды тіркеңіз және растайтын құжаттарды сақтаңыз.
Бейтаныс адам хабарлаған деректемелер бойынша ақша аудармаңыз. Егер түсім шынымен қате болса, қайтару мәселесін банк арқылы реттеу қажет. Алаяқтық белгілері бар болса, құқық қорғау органдарына хабарласыңыз.
2-жағдай. «Аударымдарды қабылдап, пайызын ал»
Азаматтарды, әсіресе жастарды дропперлік схемаларға тартудың кең таралған тәсілдерінің бірі – интернетте оңай ақша табу туралы ұсыныстар. Мысалы, студент онлайн-төлемдер операторы болып қосымша жұмыс істеу туралы хабарландыру табады. Жұмыс беруші оған еркін жұмыс кестесі, күнделікті төлемдер және тәжірибеге қойылатын талаптардың болмайтыны туралы уәде етеді.
Тапсырма қарапайым болып көрінеді: жеке банктік картаға ақша қабылдау, белгілі бір пайызды өзіне қалдыру, ал қалған соманы көрсетілген деректемелерге аудару. Кейде олар қолма-қол ақшаны алып, курьерге беруді ұсынады. 200 мың теңге болатын ақша аударымы үшін 20 мың теңге көлемінде сыйақы беріледі деп уәде етеді. Ұйымдастырушылар операциялардың заңды екендігіне, ал орындаушының төлемдерді өңдеуге ғана көмектесетініне сендіреді.
Алайда, заңды сұрақ туындайды: неліктен ұйым есеп айырысуды жүргізу үшін өзінің банктік шоттарын пайдаланбайды?
Түсіп жатқан қаражат азаматтардан телефон немесе интернет-алаяқтық арқылы ұрлануы мүмкін. Бөгде адамдардың шоттарын пайдалана отырып, алаяқтар ақшаның қозғалысын жасыруға тырысып, соңғы алушыларды анықтауды қиындатады.
Мәселен, Алматы облысы прокуратурасының ақпараты бойынша, өңірдің тұрғыны оператордың онлайн-төлемдер операторы болып қосымша жұмыс істеу туралы хабарландыруға жауап берді. Оның банктік картасына 2 млн теңгеден астам қаражат түсті, оның 5%-ын ол өзіне қалдырып, қалған қаражатын одан әрі аударды. Осы факт бойынша Қазақстан Республикасы Қылмыстық кодексінің 232-1-бабы бойынша сотқа дейінгі тергеу басталды.
Қауіпті қалай танып-білуге болады? Егер жұмысқа орналасу үшін банктік шот ашу, картаға қолжетімділікті беру, бөтен адамның ақшасын қабылдау немесе оны сыйақыға аудару қажет болса, бұл дропперлік схемасына қатысудың маңызды белгісі.
3-жағдай. Банкоматтың жанында бейтаныс адам көмек сұрайды
Алаяқтар әрдайым хабарландырулар арқылы табыс көзін ұсынбайды. Кейде олар тікелей банкоматтардың немесе банк филиалдарының жанында адамдарға өтініш жасайды. Мысалы, бейтаныс адам өзінің банктік картасы бұғатталғанын, аударым жасауға лимиті асып кеткенін немесе техникалық ақаудың орын алғанын түсіндіреді. Ол сіздің картаңызға ақша қабылдауды, қолма-қол ақша алуды не басқа адамға ақша аударуды сұрайды. Көмек үшін шағын сыйақы ұсынылуы мүмкін. Бұл орайда осындай адам асығып тұрады, шұғыл мән-жайларды сылтау етіп, операцияның мүлдем қауіпсіз екеніне сендіреді.
Алайда, сіз ақшаның кімге тиесілі екенін, оның қайдан келгенін және бейтаныс адамның өзінің банктік шотын неге пайдалана алмайтынын білмейсіз.
Егер қаражат қылмыстық жолмен алынған болса, сіздің шотыңыз алаяқтық аударымдар тізбегінде аралық буын болуы мүмкін.
Кейіннен банк қаражаттың шығу көзі мен операциялардың сипаты туралы түсініктеме сұрай алады, ал құқық қорғау органдары оларды алу және одан әрі аудару жағдайларын тексере алады.
Не істеу керек? Өтініш ешбір зияны жоқ болып көрінсе де, бейтаныс адамдардан ақша қабылдауға, алуға немесе аударуға келіспеңіз. Егер адамның расында банкпен проблемасы туындаған болса, оған тікелей қызмет көрсететін банкке хабарласуға кеңес беріңіз.
4-жағдай. «Шотты қорғау үшін жеке басыңызды растаңыз»
Банктік шоттарға қол жеткізудің тағы бір тәсілі әлеуметтік инженериямен байланысты. Алаяқтар өздерін банктердің, құқық қорғау немесе мемлекеттік органдардың қызметкерлері ретінде таныстырып, күдікті операция, кредит рәсімдеу әрекеті немесе дербес деректерді шұғыл тексеру қажеттілігі туралы хабарлайды.
Қаражатты қорғауды сылтауратып олар SMS-кодты айтуды, сілтемені басуды, қашықтан қол жеткізу қосымшасын орнатуды немесе мобильді банкингте белгілі бір әрекеттерді орындауды сұрайды.
Басқа да сценарийлер бар: ақшалай төлемдер, өтемақылар, ұтыстар немесе қайта сәйкестендіру қажеттілігі туралы хабарлар. Ақшаны алу үшін адамға жалған сайттағы сауалнаманы толтыруды, жеке куәліктің фотосуретін жүктеуді немесе деректерді растауды ұсынады.
Нәтижесінде қаскүнемдер клиенттің атынан құпия ақпаратқа, қаржылық сервистерге қол жеткізу немесе операциялар жасау мүмкіндігін алады.
Не істеу керек? Егер сізге банк шотындағы проблемалар туралы хабарланса, әңгімені аяқтаңыз және ресми нөмір бойынша банкке өзіңіз хабарласыңыз. SMS-кодтарды, құпиясөздерді, қосымшаға кіру деректерін бермеңіз және белгісіз адамдардың нұсқаумен бағдарламаларды орнатпаңыз. Кез келген әрекетті растамас бұрын банктік хабарламаның мазмұнын мұқият тексеріңіз.
Дроппер деген кім және ол не үшін қауіпті?
Дропперлер – бұл банктік шоттары, карталары немесе қаржылық сервистерге қол жетімділігі үшінші тұлғалардың мүддесі үшін, оның ішінде қылмыстық жолмен алынған ақшаны аудару және қолма-қол ақшаға айналдыру үшін пайдаланылатын адамдар.
Алаяқтық схемаларда дропперлер түрлі: банктік деректемелерді ұсыну, ұйымдастырушылардың нұсқауымен шоттар ашу, қаражатты қабылдау және аудару немесе қолма-қол ақшаны кейіннен басқа қатысушыларға беру үшін шешіп алу функцияларын орындауы мүмкін. Көбінесе оған адамдарды заңды түрде қосымша табыс табу, көмек көрсету немесе қарапайым қаржылық тапсырмаларды орындау сияқты бүркеме жұмыс түрінде тартады.
Бұл ретте екі жағдайды ажыратып алу қажет.
Бірінші – адам алаяқтардың құрбаны болды. Мысалы, шот оның рұқсатынсыз ашылған не қаскүнемдер банк қосымшасына алдау арқылы қол жеткізген.
Екіншісі – адам шотты өзі беріп немесе үшінші тұлғалардың мүддесі үшін аударымдарға қатысқан. Мұндай жағдайда оның ic-әрекеті операциялардың сипатын, хабардар болуын және схемадағы рөлін қоса алғанда, барлық мән-жайды ескере отырып, құқықтық баға алуы мүмкін.
Банктік шотқа белгісіз ақшаның түсуі оның иесін қылмысқа қатысушы деп автоматты түрде тануды білдірмейді. Алайда мұндай операциялар мұқият қарауды және банкке уақтылы жүгінуді талап етеді.
Дропперлік үшін қандай жауапкершілік көзделген?
2025 жылғы 16 қыркүйектен бастап Қазақстан Республикасы Қылмыстық кодексінің 232-1-бабы қолданылады, ол Қазақстанда банктік шоттарға, төлем құралдарына және сәйкестендіру құралдарына заңсыз қолжеткізуді ұсынғаны үшін, сондай-ақ заңсыз төлемдер мен аударымдардың жекелеген түрлері үшін қылмыстық жауапкершілікті көздейді.
Жасалған іс-әрекеттердің сипатына және істің мән-жайына қарай заңнамада айыппұл салудан бастап мүлкін тәркілей отырып, жеті жылға дейінгі мерзімге бас бостандығынан айыруға дейін әртүрлі жазалау шаралары көзделген.
Бұдан басқа, күдікті операцияларға қатысу қосымша салдарларға әкеп соғуы мүмкін: банктік операцияларды шектеу, түсіндірмелер мен құжаттарды ұсыну қажеттілігі, сот талқылаулары және қаражатты қайтару туралы талаптар.
Заңнама құқыққа қарсы әрекеттер туралы ерікті хабарлаудың белгіленген шарттарын сақтаған кезде қылмыстық жауаптылықтан босату және оларды ашуға жәрдемдесу мүмкіндігін көздейтінін ескеру маңызды. Алайда мұндай мүмкіндік автоматты түрде босатуды білдірмейді және нақты жағдайларға байланысты болады.
Сондықтан, егер сіз банктік картаға, шотқа қолжеткізуді беріп қойған болсаңыз немесе күмәнді аударымдарға қатыссаңыз, зардаптарды болдырмау үмітімен операцияларды жалғастырудың қажеті жоқ. Схеманы ұйымдастырушылармен өзара іс-қимылды дереу тоқтату, банкке хабарлау және құқық қорғау органдарына жүгіну қажет.